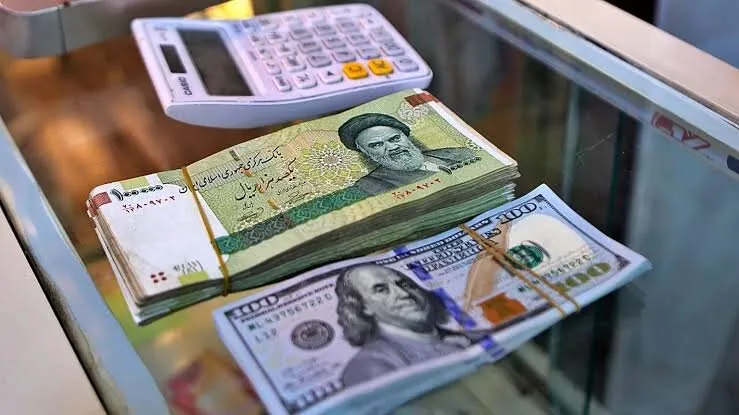
به گزارش ابرامباد، در حالی که شبکه بانکی کشور در فاصله ۳ تا ۵ شهریور ۱۴۰۵ ظرفیت عرضه ۵۰۰ میلیون دلار اسکناس ارز را فراهم کرده بود، تقاضا برای آن تنها به ۲۰ میلیون دلار، معادل حدود ۴ درصد از کل ظرفیت، محدود شد.این پدیده، پرسشی مهم را پیش روی کارشناسان اقتصادی قرار میدهد: چرا خریداران خرد، کالای ارزانتر و رسمی را رها کرده و به سوی بازار غیررسمی با قیمتهای بالاتر متمایل میشوند؟ بانک مرکزی هم تاکید کرده که آماده تامین تمامی سفارشهاست، اما این بیمیلی خریدار به ارز ارزان دولتی، ریشههای عمیقتری دارد.
پاسخ این معما در پیچیدگی و شرایط دسترسی به ارز رسمی نهفته است. برای خرید سهمیه ارزی دولتی، متقاضی باید بالای ۱۸ سال سن داشته و مقیم ایران باشد. سقف خرید برای اشخاص حقیقی معمولاً ۱۰۰۰ یورو (یا معادل آن) در هر ۳۶۵ روز و برای اشخاص حقوقی حدود ۵۰۰۰ یورو تعیین شده است. علاوه بر این، خریدار موظف است کارت ملی و اطلاعات شناسایی خود را طبق آییننامه مبارزه با پولشویی در سامانههای بانکی ثبت کند. او باید هدف از دریافت ارز و چگونگی هزینه کردن آن را مشخص کرده و در بسیاری موارد، ارز به طور مستقیم به حساب ارزی وی واریز میشود. افتتاح حساب ارزی بدون موجودی اولیه امکانپذیر است، اما برداشت اسکناس بر اساس دستورالعملهای موجود، تا پنج روز کاری پس از واریز طول میکشد، مشمول کارمزد و تسعیر میشود و حساب باید حداقل شش ماه فعال بماند. هر یک از این مراحل، به نوعی یک «مانع مقرراتی» محسوب میشود که فرآیند خرید را دشوار میکند.
اقتصاد پنهان در پشت کاغذبازیها
از دیدگاه اقتصاد خرد، خریدار با مقایسهای ساده روبرو است: قیمت ظاهری سهمیه رسمی (نرخ بانکی به اضافه کارمزدها) در برابر قیمت آشکار بازار غیررسمی. اما آنچه در این مقایسه اغلب نادیده گرفته میشود، «هزینههای پنهان» کانال رسمی است. این هزینهها اگرچه مستقیماً پولی نیستند، اما در نهایت منجر به صرف هزینه میشوند. مواردی چون زمان تلف شده برای مراجعه حضوری به شعب منتخب، معطلی در صفوف طولانی و محدودیت شعب، ریسک رد درخواست به دلیل نقص مدارک، الزامات مربوط به اعلام هدف مصرف و نحوه هزینه کرد، و مهمتر از همه، «ردپای اطلاعاتی». ورود به کانال رسمی به معنای ثبت رسمی دارایی ارزی فرد در سیستمهای مالی است؛ اطلاعاتی که ممکن است در آینده با دادههای مالیاتی و مرکز اطلاعات مالی وزارت اقتصاد ادغام شده و مبنای بررسیها یا پرسشهای احتمالی قرار گیرد. برای بسیاری از خریداران که ارز را به عنوان «پناهگاه ارزش» و نه برای مصرف خاص خریداری میکنند، این ثبت اطلاعات خود به تنهایی یک هزینه محسوب میشود.
در مقابل، بازار غیررسمی هرچند گرانتر است، اما سرعت بیشتری دارد، نیازی به پر کردن فرمهای متعدد نیست و خریداران ناشناس میمانند. به بیان فنی، تفاوت نرخ رسمی و آزاد در واقع جبران کننده این «سهولت معامله» است؛ خریدار خرد حاضر است گرانتر بخرد، زیرا در قیمت غیررسمی، هزینه احراز هویت، انتظار، ریسکهای اداری و ابهامات حقوقی را از پیش پرداخته است.
عدم اعتماد، منجر به بیتقاضایی میشود
حامد شمس، کارشناس پولی و بانکی، در تحلیل این وضعیت توضیح میدهد که عدم استقبال از عرضه ۵۰۰ میلیون دلاری اصلاً غیرمنتظره نیست. وقتی سقف خرید فردی محدود به چند صد یورو است، برداشت اسکناس با تأخیر انجام میشود، حساب ارزی باید برای مدت طولانی فعال بماند و مشخصات خریدار در سامانههای مالی ثبت میشود، عملاً جذابیت تخفیف نرخ رسمی از بین میرود. مردم نه به نرخ پایینتر، بلکه به ریسک و دردسرهای پیش رو نگاه میکنند.
وی تاکید میکند که این پدیده را نمیتوان یک «شکست تقاضا» دانست، بلکه نشانهای از اختلال در سازوکار انتقال سیاستهای ارزی است. بانک مرکزی از سمت عرضه در بازار فشار وارد میکند، اما اگر در سمت تقاضا، موانعی همچون اصطکاک احراز هویت، محدودیت سقف خرید و ابهام درباره پیامدهای مالیاتی و اطلاعات آتی وجود داشته باشد، سیاستهای عرضه با دیوار بیاعتمادی روبرو میشود. در چنین شرایطی، بخش قابل توجهی از تقاضای واقعی به بازار موازی بازمیگردد و قیمتها در همانجا تعیین میشوند؛ بدین ترتیب، تأثیر تثبیتکننده تزریق ارز نیز محدود خواهد ماند.
به اعتقاد این کارشناس، اگر هدف اصلی، ثبات بخشیدن به بازار ارز است، باید ریسک و ابهام خریدار خرد در کانال رسمی به حداقل برسد. این امر با شفافسازی درباره این موضوع که اطلاعات ثبتشده صرفاً برای مقابله با پولشویی است و نه دریافت مالیات، سادهسازی روند برداشت اسکناس و حذف تأخیرهای غیرضروری امکانپذیر است.
ضرورت اصلاحات ساختاری
تجربیات گذشته در سیاستگذاری ارزی نشان داده است که عرضههای اعلامی تنها زمانی به تقاضای واقعی تبدیل میشوند که «هزینه کلی ورود» برای خریداران خرد، کمتر از صرفهجویی حاصل از تفاوت قیمت باشد. سه اصلاح مشخص برای حل این مشکل پیشنهاد میشود: اول، سادهسازی و شفافسازی کامل شروط و فرآیندها (به عنوان مثال، ثبت اطلاعات یکبار و بدون نیاز به مراجعات مکرر)؛ دوم، تفکیک صریح دادههای مربوط به پولشویی از دادههای مالیاتی و اعلام رسمی این موضوع برای رفع نگرانی خریداران؛ و سوم، بازنگری در سقفها و زمانبندی برداشت اسکناس که عملاً سیالیت دارایی ارزی افراد را سلب میکند.
تا زمانی که این موانع اصلاح نشوند، پدیدهای که در گزارش بانک مرکزی از آن به عنوان «تقاضای کمتر از انتظار» یاد شده است، به احتمال زیاد تکرار خواهد شد: عرضههای ۵۰۰ میلیون دلاری که تنها چند میلیون دلار آن خریداری میشود، و تداوم حیات بازار موازی به عنوان بازاری «بدون اصطکاک اما گران». انتخاب نهایی اما با سیاستگذار است: یا کاهش موانع نظارتی در کانال رسمی، یا پذیرش این واقعیت که ارزانترین نرخ رسمی کشور، در عمل گرانترین نرخ برای خریدار خرد محسوب میشود.